

По-големи данъчни облекчения за родители, нова преференция за разходите за образование, здраве и спорт на децата и по-висок праг за задължителна регистрация по ДДС са сред предложенията на Министерството на финансите (МФ) за промени в данъчните закони за 2027 г.
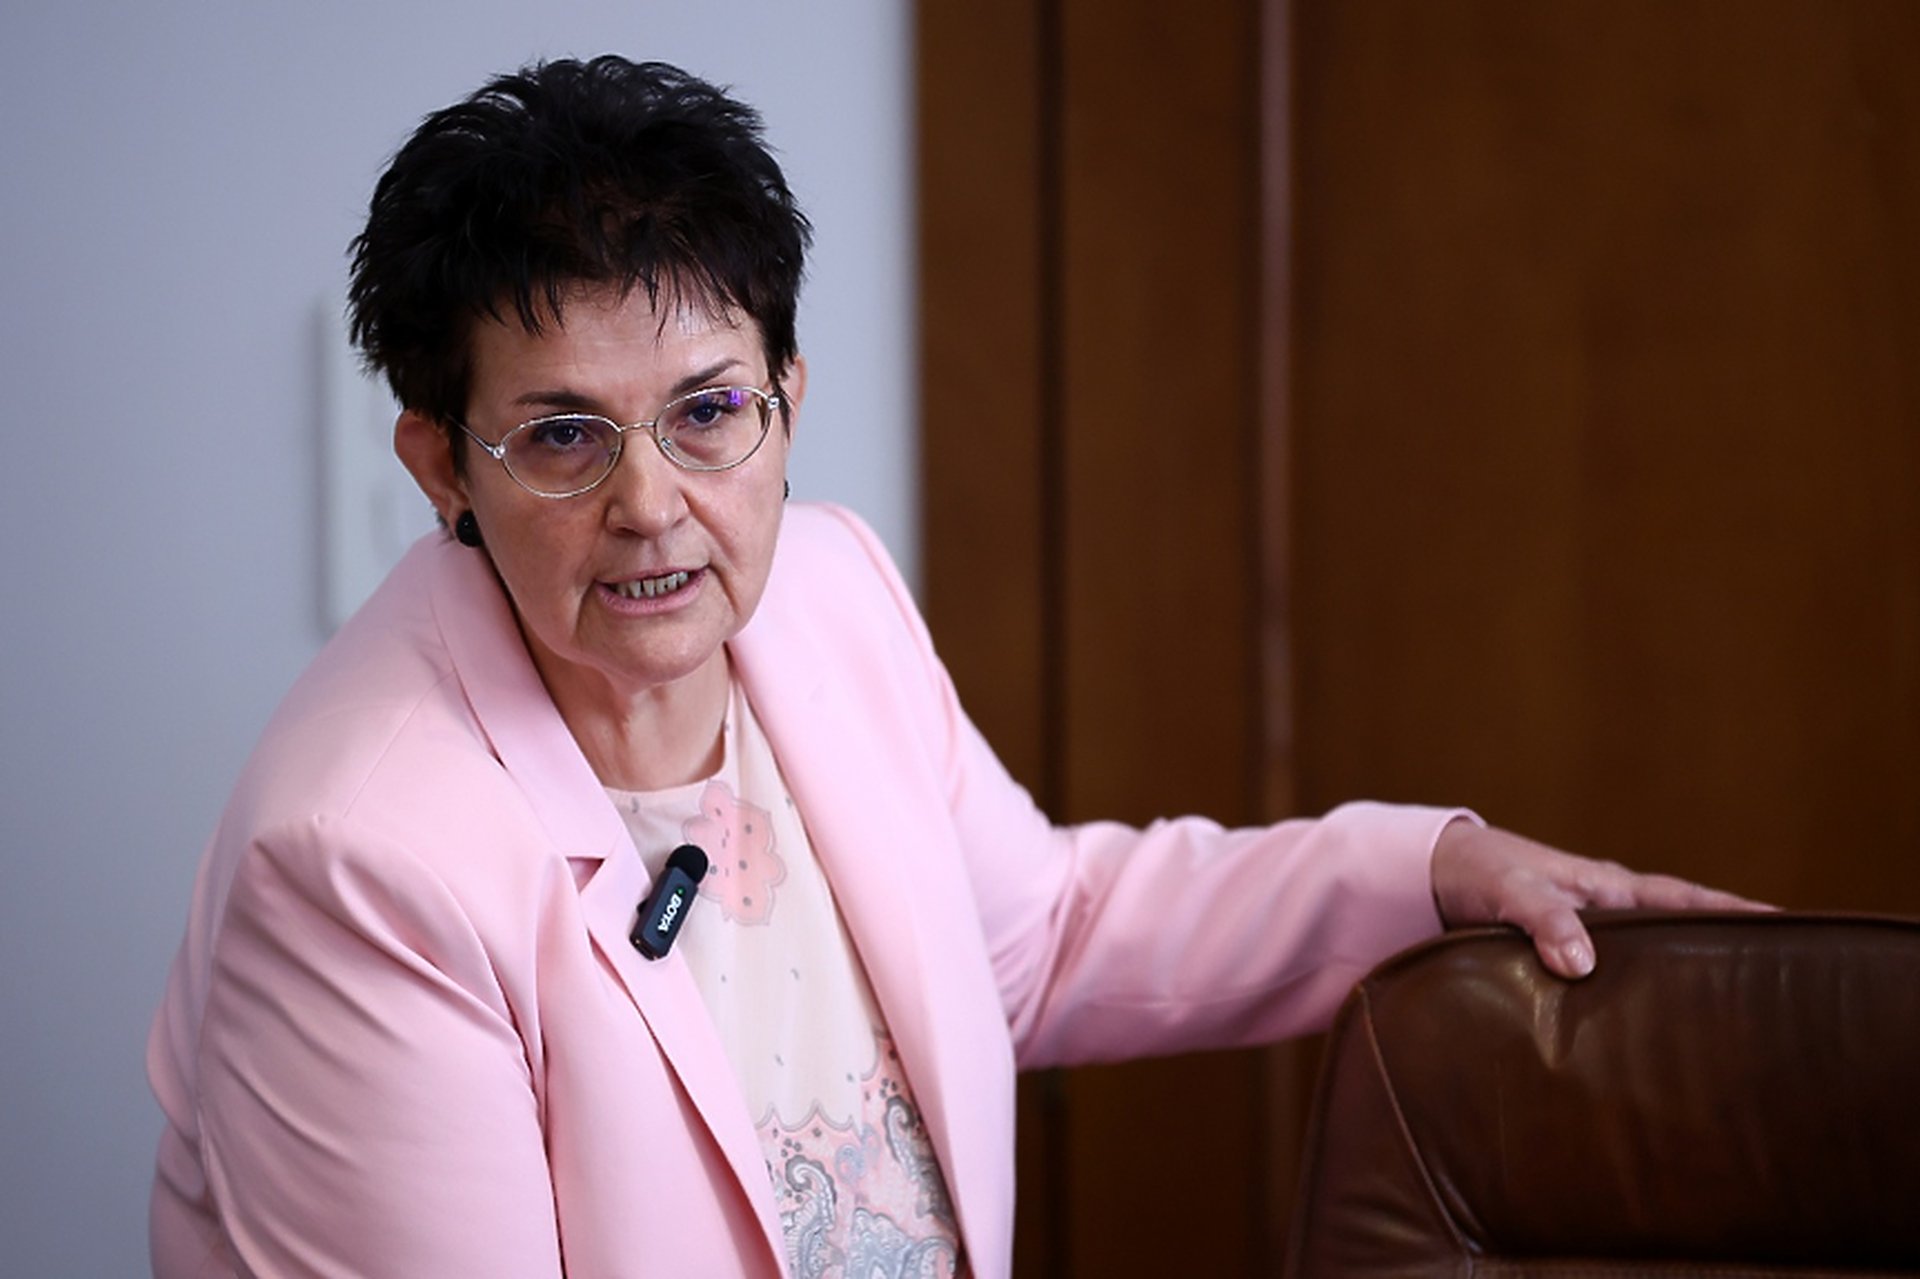
Мерките бяха представени днес от заместник-министъра на финансите Людмила Петкова на пресконференция във ведомството.
По-големи облекчения за деца
По Закона за данъците върху доходите на физическите лица се предлага значително увеличение на сумите, с които работещите родители могат да намаляват годишната си данъчна основа.
За едно дете размерът се увеличава от сегашните 6000 лв. на 5000 евро. За две деца той нараства от 12 000 лв. на 8000 евро, а за три и повече деца – от 18 000 лв. на 11 000 евро.
При дете с увреждане увеличението е от 12 000 лв. на 10 000 евро.
Тези суми обаче не представляват пари, които родителите ще получават директно. С тях се намалява данъчната основа, върху която се изчислява 10-процентният данък върху доходите.
Така при едно дете максималното реално намаление на данъка ще бъде 500 евро, при две деца – 800 евро, а при три и повече – 1100 евро. За дете с увреждане данъкът може да бъде намален с до 1000 евро.
За сравнение, при сегашното облекчение от 6000 лв. за едно дете реалният максимален данъчен ефект е 600 лв. (306,78 евро). При предложените 5000 евро той ще достигне 500 евро.
Ново облекчение за детско развитие
Втората мярка за работещите семейства е изцяло ново данъчно облекчение за детско развитие. То ще обхваща направени от родителите разходи за здравни, образователни и спортни дейности на децата.
За разлика от общото данъчно облекчение за деца, при което не се изисква доказването на конкретни разходи, новата преференция ще се ползва само срещу документи за действително платени услуги.
„Идеята на новата преференция е да се приспадат от годишната облагаема данъчна основа конкретни разходи, те да са документално обосновани и да бъдат за детско развитие“, обясни Петкова.
Сред примерите са такси за танци, образователни курсове и спорт.
Предлага се от годишната данъчна основа да могат да се приспадат до 2000 евро за едно дете, до 4000 евро за две и до 6000 евро за три и повече деца.
И тук това не означава, че държавата ще възстановява съответно 2000, 4000 или 6000 евро. При 10-процентния данък върху доходите максималният данъчен ефект би бил съответно 200, 400 и 600 евро.
Разходите ще трябва да бъдат документално доказани, но документите няма да се прилагат към годишната данъчна декларация. Родителите обаче ще трябва да ги пазят и да ги представят при евентуална проверка от Националната агенция за приходите (НАП).
Според Петкова целта е да не се затрудняват нито хората, които ползват облекчението, нито приходната администрация.
Мярката трябва не само да подпомогне работещите родители, но и да изсветли част от сивата икономика. По думите на заместник-министъра много от услугите в тези сфери в момента се предоставят, без да се издава документ, а получените доходи съответно не се отчитат и върху тях не се плащат данъци и осигуровки.
По-висок праг за регистрация по ДДС
Сред предложенията за промени в Закона за данък върху добавената стойност е и увеличаване на прага за задължителна регистрация по ДДС.
Той трябва да се повиши от сегашните 51 130 евро на 75 000 евро.
Според Министерството на финансите целта е да бъде намалена административната и финансовата тежест за микро-, малките и стартиращите предприятия и да се създаде по-благоприятна среда за бизнеса с относително малък оборот.
Предвижда се задължение за регистрация по ДДС при облагаеми доставки, свързани със земя и сгради като мярката е насочена към предотвратяване възможностите за укриване и невнасяне на ДДС, съобщава БТА.
Предвижда се също въвеждане на задължително електронно фактуриране за местните доставки. Обяснявайки, че по европейска директива от 1 януари 2030 г. задължително трябва да бъде въведено електронно фактуриране за трансграничните доставки, а голяма част от държавите членки са въвели електронно фактуриране за местните доставки, Петкова посочи, че това е мярка за намаляване на административната тежест и разходите за бизнеса, а от друга страна е мярка за предотвратяване възможностите за укриване на ДДС и за борба с ДДС измамите.
Предстои приемане на промените в законодателството, но мярката реално ще започне да функционира от 2028 г., тъй като е необходимо изграждането на информационна платформа на НАП, през която да се верифицират издадените фактури от доставчика и потвърждаването им от получателя, че това действително е реализирана сделка, отбеляза Петкова.
Сред мерките по Закона за корпоративното подоходно облагане се предлага се предлага промяна в режима на ваучерите за храна на електронен носител. Съгласно действащата разпоредба за 2026 г. годишната квота за ваучерите за храна е определена в Закона за държавния бюджет на България за 2026 г. в размер на 818 милиона евро, като сега се предлага увеличаване на годишната квота на 1,5 млрд. евро. Ваучерите, които могат да бъдат предоставени на едно лице, в момента са 200 лв. или 102 евро месечно, като предлагаме месечният ваучер за храна да бъде 200 евро, като след анализиране на практиката на други държави членки на ЕС се предлага облагане на ваучера със 7 процента данък.
Идеята на облагането да не се избягва отклонение от начисляване на данъци и осигуровки. Ваучерът остава освободен от социални осигуровки, но облагаем с по-ниска ставка от 10 процента, посочи Петкова.
Данък върху свръхпечалбите
Друга предвидена мярка е облагане с данък на свръхпечалбите за 2027 г. като се предлага да се обложат свръхпечалбите на банки, застрахователни и презастрахователни дружества, търговци, извършващи стопанска дейност с не по-малко от пет обекта за търговия с храни, телекомуникационните компании, обменните бюра и дружествата за бързи кредити. Петкова посочи, че това, което е установено, анализирайки всички икономически сектори и всички данъчно задължени лица, е, че тези сектори представляват около 60 процента от свръхпечалбата, която е реализирана във всички икономически сектори и затова са предложени. Мярката не обхваща производствени предприятия, транспорт, селско стопанство и т.н., добави тя.
Предлага се само за тези сектори, като за референтен период ще се приеме средната печалба за периода 2020 - 2025 г. Тази средна печалба се увеличава с 20 процента, което се счита, че е нормална норма на печалба, и разликата между данъчната печалба за 2027 г. и тази т. нар. референтна стойност ще се облага с 33 процента, каза Людмила Петкова.
Тя обясни, че за всяко предприятие се взима неговата история. Няма усредняване - всяко предприятие изчислява каква е референтната стойност за него за шестгодишния период, увеличава с една нормална норма на печалба от 20 процента и ако има свръхпечалба, ако данъчната основа е положителна величина се облага с 33 процента, ако е отрицателна, предприятието няма да дължи данък върху свръхпечалбата, обясни още Петкова, като добави, че се предвижда за 2027 г. 90 процента от дължимия данък да бъде внесен като авансови вноски. Тя посочи още, че основно целта на мярката е осигуряването на допълнителни приходи в бюджета, както и за финансиране на преференциите и конкретно преференциите за деца и за деца с увреждания и новата преференция, както и увеличаване на прага по ДДС.
Предлага се повишаване на данъчната неутралност при пренасяне на загуби, а също въвеждане на ускорена данъчна амортизация за технологии за изкуствен интелект или за високопроизводителна компютърна техника и сървърна техника. Друго предложение е актуализиране на режима за облагане на разходите в натура, свързани със собствени или наети, или предоставени за ползване активи, които предприятието предоставя за лично ползване на управители, съдружници, директори и т.н., което е действаща мярка - в момента ставката е 3 процента, предлага се увеличаването й на 7 процента, информира БТА.
Акциз върху мощни автомобили
По отношение на Закона за акцизите и данъчните складове се предлага въвеждането на акциз върху автомобили с мощност на двигателя над 250 киловата. Мярката няма да се прилага по отношение на специализирани автомобили, линейки, противопожарни автомобили, автомобили със специален режим на движение, като акциза се дължи при първа регистрация или при внос на автомобила на територията на страната. Ставките са различни за нови и за стари автомобили - за нови автомобили се предвижда 10 000 евро плюс 10 евро за всеки киловат над 250, а за употребяваните автомобили – 5000 евро плюс 8 за всеки киловат над 250.
Сред мерките по Закона за хазарта са увеличаване на алтернативния данък по ЗКПО за игралните автомати, игралните маси и друго игрално оборудване в наземните зали и казина. В момента алтернативният данък се заплаща на тримесечие и за игрален автомат е 800 лева, като за 2027 г. се предвижда увеличаване на 600 евро. За игралните маси от 22 000 лева се увеличава на 13 000 евро и за друго игрално оборудване от 5000 лева на 3000 евро.
Предвижда се от 1 януари 2028 г., след като бъде въведена дистанционна връзка с НАП на игралните системи на хазартните оператори, облагането да бъде както е по отношение на онлайн хазарта - разлика между залози и изплатени печалби се облага с държавна такса, но се въвежда ежемесечен минимум. Друга мярка е въвеждане на дистанционна връзка с НАП на игралните системи на хазартните оператори, на наземните игрални зали и казина. Мярката предвижда изграждане и поддържане на дистанционна електронна връзка с информационните системи на НАП, като чрез дистанционната връзка ще се осигури автоматизирано предаване в реално време или в определени интервали от време информация за функционирането на игралните системи, включително данни за регистрирани игрални устройства, извършени залози, изплатени печалби, реализирани приходи и т. н. Петкова обясни, че информацията е необходима във връзка с предстоящата през 2028 г. промяна в начина на облагане на игралните автомати и казина, като до 30 юни 2027 г. трябва да бъде изградена дистанционната връзка с НАП, а изискванията ще бъдат определени в наредба, която се предвижда да бъде приета до 30 март 2027 г.
Друга мярка е увеличаване на размера на вноските за социално отговорно поведение, използвани за разработване на програми за предотвратяване от хазартна зависимост. Предвижда се двойно увеличаване на вноските - за онлайн залагания от 60 000 лева на 60 000 евро, игрите в игрално казино от 20 000 лева на 20 000 евро и за всички останали хазартни игри от 10 000 лева на 10 000 евро. Предвижда се приходите от вноските за социално отговорно поведение да се предоставят в еднакъв размер на Министерството на младежта и спорта, на Министерството на здравеопазването и на Министерството на образованието и науката, като Петкова посочи, че очакванията са за 15 милиона евро общо вноски, които по 5 милиона ще бъдат предоставени в еднакъв размер на трите министерства.
Предвиждане се още въвеждане на държавна такса за организиране на дейности по производство, внос на игрално оборудване и разпространение. В момента няма такава такса, като се предвижда тя да бъде в размер 50 000 евро за петгодишен лиценз и 100 000 евро за десетгодишен лиценз. Друга мярка е поетапно увеличаване на двукомпонентната държавна такса и въвеждане на минимален месечен праг за променливата част от таксата. Тя има за цел увеличаване на бюджетните приходи, като еднократната част от таксата, както е включена в закона от лева, става в евро, а променливата част от таксата, която в момента е 20 процента, се увеличава на 21 процента, считано от 1 януари 2027 г. и на 22 процента от 1 януари 2028 г.
Предвижда се въвеждане на пълна забрана за реклама за хазартни игри. Остава единствено рекламата, свързана със спонсорството на професионалните клубове и на спортните федерации, като се допуска реклама върху спортните съоръжения и върху спортни екипи, както и досега се рекламират хазартните оператори от лицата, които са спонсорирани, посочи Петкова.
Въвежда се изискване за място на стопанска дейност за чуждестранни лица, които организират онлайн залагания, както и изискване за регистрация на място на стопанска дейност в България като условие за получаване на лиценз за организиране на хазартни игри на територията на страната. Считаме, че това е правилният подход, тъй като не може дейност, която се разрешава от държавата, в която участват български потребители, печалбата, която се реализира от тази дейност, да не се облага на територията на страната, обясни Петкова.
100% ръст на имотните данъци за три години
По Закона за местните данъци и такси основна мярка е актуализиране на данъчните оценки, върху които се определя данъкът върху недвижимите имоти и другите данъци, като Петкова обясни, че актуализираната оценка няма да се използва по отношение определянето на такса битови отпадъци. Предвижда се поетапно увеличаване за 2027 г. - 30 процента, за 2028 г. – 35 процента, и 2029 г.- 35 процента като идеята е за три години да се постигне 100 процента увеличаване на данъчната оценка, обясни още тя.
Предложенията по Закона за счетоводството са свързани с въвеждане на европейска директива за устойчивостта. Основната промяна е свързана с увеличаване на прага за докладване за устойчивостта - в момента предприятия, които са с нетни приходи от продажби над 50 млн. евро и 500 души персонал са задължени да изготвят отчет за устойчивостта, като по тези критерии попадат около 650 големи предприятия. С вдигането на прага на 450 млн. евро приходи и 1000 души персонал около 20 предприятия ще изготвят доклад за устойчивостта, като Петкова посочи, че това е мярка, която значително намалява административната тежест за бизнеса.
Ефект върху хазната
Общо приходните мерки като ефект са 1,400 млрд. евро, а във връзка с предвидените данъчни преференции, нетният ефект от данъчните мерки е 1,123 млрд евро, каза заместник-министър Петкова на въпрос за очаквания ефект от предлаганите мерки.
„Пакетът от данъчни и приходни мерки за 2027 г. има за цел да осигури устойчиво нарастване на бюджетните приходи, включително намаляване дела на сивата икономика чрез повишаване на събираемостта на приходите“, заяви Петкова.
Предвижда се и актуализиране на глобите и имуществените санкции във всички данъчни закони. Според Петкова голяма част от тях не са променяни от приемането на съответните закони през 2006 г.
ClubZ

Коментари
Добави коментар